
去中心化金融实用工具全解:从钱包到收益策略的入口清单
去中心化金融把借贷、兑换、做市、质押等传统金融功能搬到了链上,任何人只要有钱包就能参与。但它也带来了一个新的难题:工具太多、链条太长,且每一步都涉及真金白银。新手面对的不只是“怎么操作”,更是“该不该在这里操作、风险在哪里”。因此,一份按环节整理的工具入口清单,比零散的经验帖更有价值。本文就按“钱包—兑换—借贷—做市—收益—安全”的顺序,梳理去中心化金融的工具地图,币大咖则是把这些入口收拢起来的导航起点。
去中心化金融的第一件事,是拥有一个自己掌握私钥的钱包。浏览器插件钱包适合与网页应用交互,移动端钱包便于随身查看,硬件钱包则用于大额资产的冷存储。选择钱包时,重点看三点:是否开源、是否经过安全审计、社区口碑是否稳定。
需要特别强调的是授权管理。使用去中心化金融应用时,你实际上是在授权某个合约动用你的代币。授权一旦给出,若合约存在漏洞或本身恶意,资产就可能被转走。因此,定期检查并撤销不用的授权,是每个参与者的必修课。
在链上兑换代币时,聚合器会自动比较多个流动性来源,为你寻找更优价格和更低的滑点。相比只看一家去中心化交易所,聚合器能减少因流动性分散带来的损失。使用时要注意设置合理的滑点容忍度,滑点设得过高,容易被夹子机器人利用。
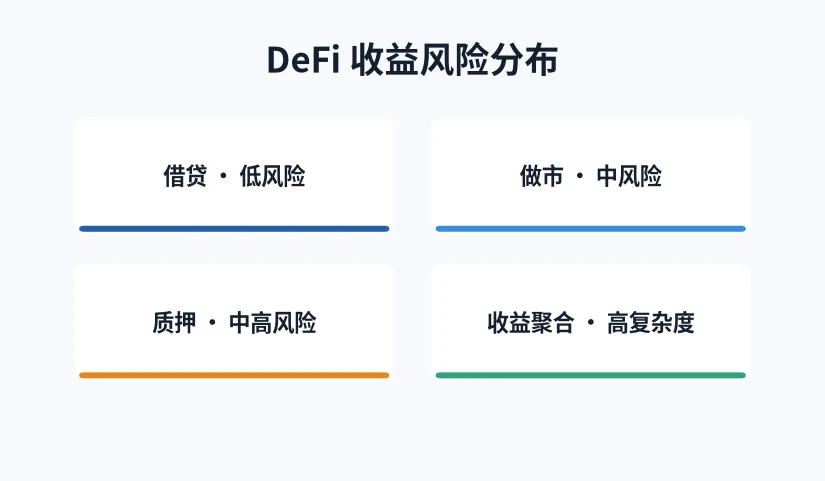
去中心化金融借贷的核心机制是超额抵押:你存入价值更高的资产,才能借出较少的另一种资产。利率由资金供需自动调节,存款人赚取利息,借款人支付利息。风险在于清算——当抵押物价值下跌到一定比例,系统会强制卖出你的抵押品来偿还债务。
因此,使用借贷工具时,保持足够健康的抵押率比追求高杠杆更重要。市场剧烈波动时,宁可提前还款或补充抵押,也不要把仓位卡在清算线附近。
为交易对提供流动性,可以赚取交易手续费和额外激励。但这不是无风险收益:当两种资产价格发生偏离时,你会面临无常损失。理解无常损失的最好方式是把它和“单纯持有”做对比——如果币价单边走高,做市的收益往往跑不赢直接持有。
因此,流动性提供更适合波动相对可控的交易对,或你本身愿意长期持有的资产组合。
链上收益的来源主要有几类:借贷利息、交易手续费、质押奖励、以及各种激励补贴。高收益往往对应高风险,尤其是标称年化极高的项目,通常依赖代币补贴,一旦激励结束,收益会迅速回落。
评估一个收益机会时,先问三个问题:收益从哪来?对应什么风险?锁仓和赎回规则是什么?把这三件事搞清楚,再决定投入多少,比被年化数字吸引要理性得多。
链上世界的安全责任主要在自己。常见风险包括钓鱼网站、恶意合约授权、貔貅代币、以及跨链桥被攻击。防护手段包括:只从导航等可信入口进入应用、定期撤销授权、使用代币检测工具、分散资产而不是全部放在一个协议里。
尤其要警惕“先让你尝到甜头、再诱导大额投入”的骗局。凡是承诺稳赚、催促你尽快转账、让你下载非官方应用的,基本都可以直接判断为骗局。
工具本身不会让你赚钱,体系才会。建议把去中心化金融的参与流程固定下来:用一个主钱包做交互、一个冷钱包做存储;兑换优先用聚合器;借贷控制好抵押率;做市只投放愿意长期持有的资产;每月固定检查一次授权和持仓风险。把这些环节对应的工具入口整理在币大咖这样的导航页里,操作时就不容易漏步骤。
在去中心化金融中,稳定币是极其重要的工具。它锚定法币价值,波动较小,常被用作交易媒介和暂时的避险载体。参与去中心化金融时,很多人会先把资产换成稳定币,等待更合适的时机再配置,这样既能保留“仓位”,又能降低短期波动带来的心理压力。
但稳定币并非完全没有风险。不同稳定币的背书方式不同,有的是法币储备,有的是加密资产超额抵押,还有的是算法调节。了解它们各自的机制与潜在风险,比单纯记住价格更重要。资金管理上,建议不要把全部资产放在同一种稳定币或同一个协议里,分散是应对不确定性的基本手段。
链上操作频繁,记录交易往往被忽略,但它对长期参与者非常重要。保留每笔交易的哈希、时间、金额与用途,既方便事后复盘盈亏,也有助于应对可能的税务要求。很多导航站会附带成本记录类工具的入口,配合使用能省下大量手工整理的时间。
一个实用的习惯是:每完成一笔重要操作,就顺手记一行。积少成多,等到需要核算时,你会庆幸当初没有偷懒。记录不是为了增加负担,而是让收益和风险都看得见。
去中心化金融的机会很多,但门槛也真实存在。真正的差距不在谁掌握的工具更多,而在于谁理解每一个工具背后的机制与风险。从钱包到收益策略,把每一环的风险想清楚,再用一份可靠的导航入口把工具串起来,你才能在这个市场里走得更稳、更远。